
 安全的配资炒股平台
作者:财精牛哥 来源:起点财经
2026年7月30日,证监会官网挂出一份并不起眼的文件:
中信证券关于荣耀终端股份有限公司IPO的第四期辅导工作进展报告。报告显示,荣耀的上市辅导仍未结束,最大的卡点是募投方向。
但它背后站着的,是中国商业史上最别扭的一家公司。
说它别扭,是因为它身上同时贴着两张互相打架的标签:
一张写着“华为的亲儿子”,另一张写着“华为的前儿子”。
它的员工里有6000多人从华为整建制搬来,现任CEO李健上任前的最后一个头衔是华为公司监事,它做手机、管供应链甚至开发布会的方式,都刻着华为的指纹。
可它又确实和华为没有一分钱股权关系。
2020年那纸联合声明写得明白:华为整体出售荣耀,交割之后不持一股、不参与任何经营决策。任正非当时撂下一句话:“离婚之后不要藕断丝连,要做华为最强的竞争对手。”
五年过去,这句话安全的配资炒股平台像一句预言,也像一道魔咒。
荣耀做过国内第一,如今跌到国内第六。
这家公司到底怎么了?
亲妈为什么要卖掉亲儿子
2020年9月15日,美国对华为的新一轮制裁生效:任何使用美国技术的公司向华为出货,都必须先拿到美国政府的许可。连联发科这种非美国公司设计的芯片,只要生产过程用了美国设备,也不能再卖给华为。
手机是华为当时最赚钱的板块,芯片是手机的米。
米缸见底,整条业务线慢性窒息。
荣耀作为华为旗下主打年轻和线上的子品牌,利润薄、靠规模撑着,芯片一断几乎立刻停摆。更要命的是,只要荣耀还姓“华”,就得跟着华为一起钉在制裁名单上。
两个品牌绑在一起,最后就是一起死。
于是华为做了一个全球商业史上都相当罕见的决定:把荣耀整个卖掉。2020年11月17日,多家企业在《深圳特区报》刊登联合声明,深圳市智信新信息技术有限公司完成对荣耀品牌相关业务资产的全面收购。
买家是一家当年9月才注册的新公司,背后是深圳国资和30多家荣耀代理商、经销商。说白了,这是一场产业链自救:经销商们掏钱,把自己天天卖的品牌捞出制裁泥潭,让它恢复“普通公司”身份,重新去找高通、联发科买芯片。
交易金额从未正式披露,外界估算约400亿美元,按当时汇率折合人民币约2600亿元。整建制搬过去的,不只是一个品牌,还有超过6000名华为员工、完整的研发团队、销售渠道和供应链体系。
这道断奶题,荣耀答得相当漂亮。
独立之后,芯片的枷锁真的解开了。2021年1月新荣耀发布V40,高通芯片、三星屏幕、美光内存逐一接回。
起点也确实够低:
2021年第一季度,荣耀国内市场份额只剩3%。
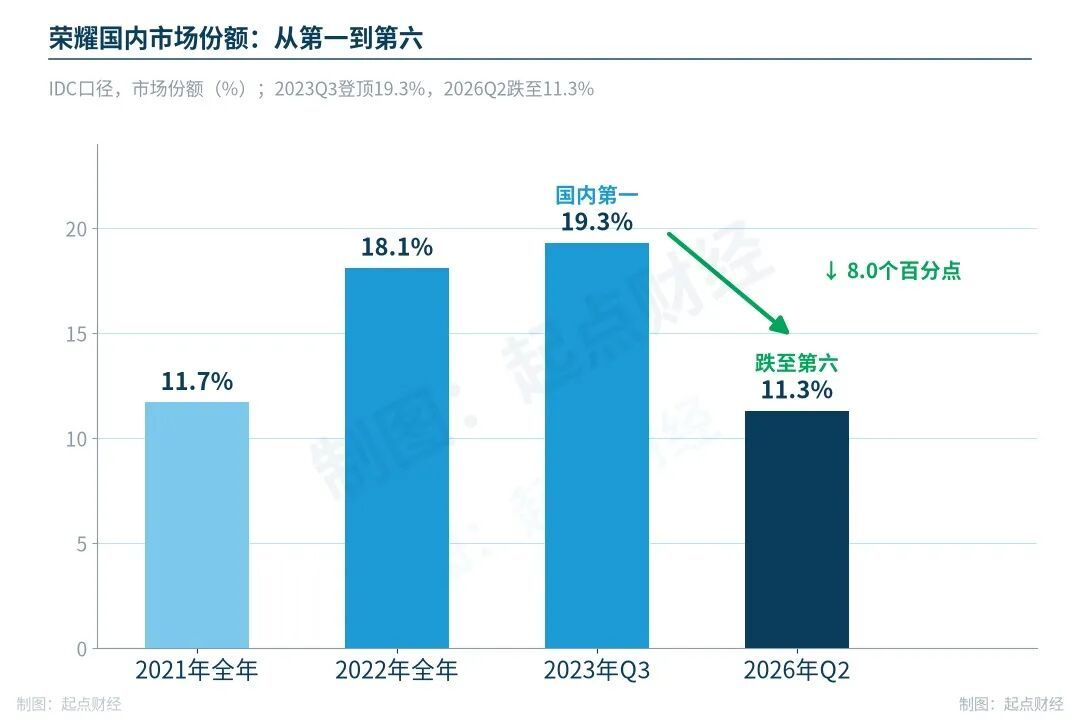
此后一路爬坡,IDC数据显示,2021年全年份额11.7%,2022年升到18.1%。那时候外界给荣耀的定位很微妙,叫“华为平替”。想买华为旗舰却买不到、或者抢不到的人,转头走进了荣耀门店,而荣耀的门店、导购、产品设计、系统界面,都熟悉得像回娘家。
它活下来的方式,是成为“另一个华为”。
这个身份帮它度过了最危险的三年,也在后来成了它最甩不掉的包袱。
华为不在的三年,它接住了谁
2022到2023年是荣耀的高光时刻,恰好也是华为手机业务最艰难的三年。
被制裁的华为新机型青黄不接,高端市场出现巨大真空,填空的人正是荣耀。
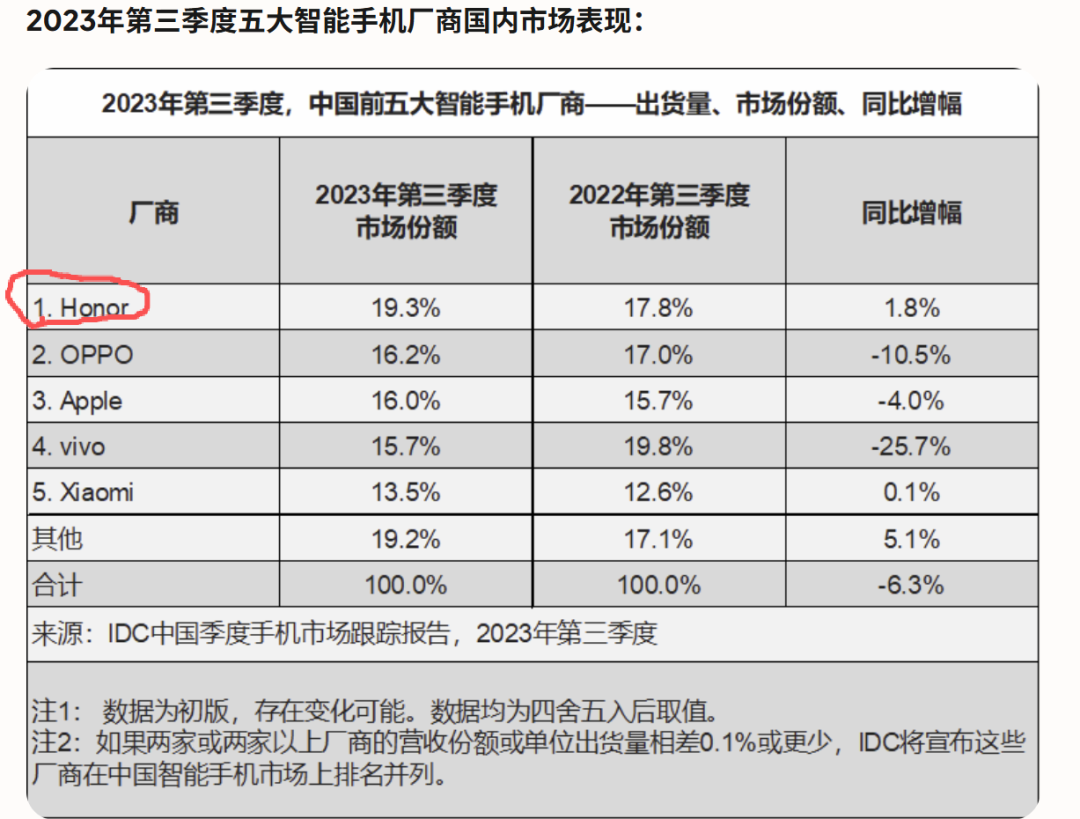
IDC数据显示,2023年第三季度中国智能手机出货约6705万台,同比还在下滑6.3%。就在这样一个收缩的大盘里,荣耀拿下19.3%的市场份额,压过OPPO的16.2%、苹果的16.0%、vivo的15.7%和小米的13.5%,独立之后第一次坐上国内头把交椅。
荣耀国内市场份额变化
那一年荣耀手里最硬的牌是折叠屏。
2023年7月发布的Magic V2,把大折叠屏做到了231克、厚度进入毫米级,第一次让折叠屏从尝鲜玩具变成能揣兜里的主力机,拿下当季度中国折叠屏单品销量冠军。
资本市场同样买账:
2024年12月荣耀完成股改,更名为荣耀终端股份有限公司;2025年6月在深圳证监局完成上市辅导备案,中信证券担任辅导机构,市场给它的标签是“AI终端生态第一股”。
故事讲到这里,几乎是一个完美的逆袭剧本。
但剧本在2023年9月拐了弯:
华为带着Mate 60系列和Mate X5折叠屏,重新走进手机卖场。
BCI数据显示,仅仅一个季度之后,2023年第四季度华为在中国折叠屏市场的份额就冲到51.23%,独占半壁江山;IDC全年口径里,华为也以37.4%的份额稳居第一。
城头变换,只用了一个季度。
亲妈回来了,“平替”为什么不香了
荣耀最不愿意面对的事情发生了:它过去三年攒下的“华为平替”用户,本来就不是它的忠实用户,而是华为的临时用户。
亲妈一敲门,临时户口就失效了。
数据一路向下。
IDC口径,2023年和2024年荣耀国内出货量分别同比下跌10.3%和8.1%,2025年直接跌出行业前五。同一时期,华为2024年国内出货同比激增50.1%。
到2026年,这道题更难了。
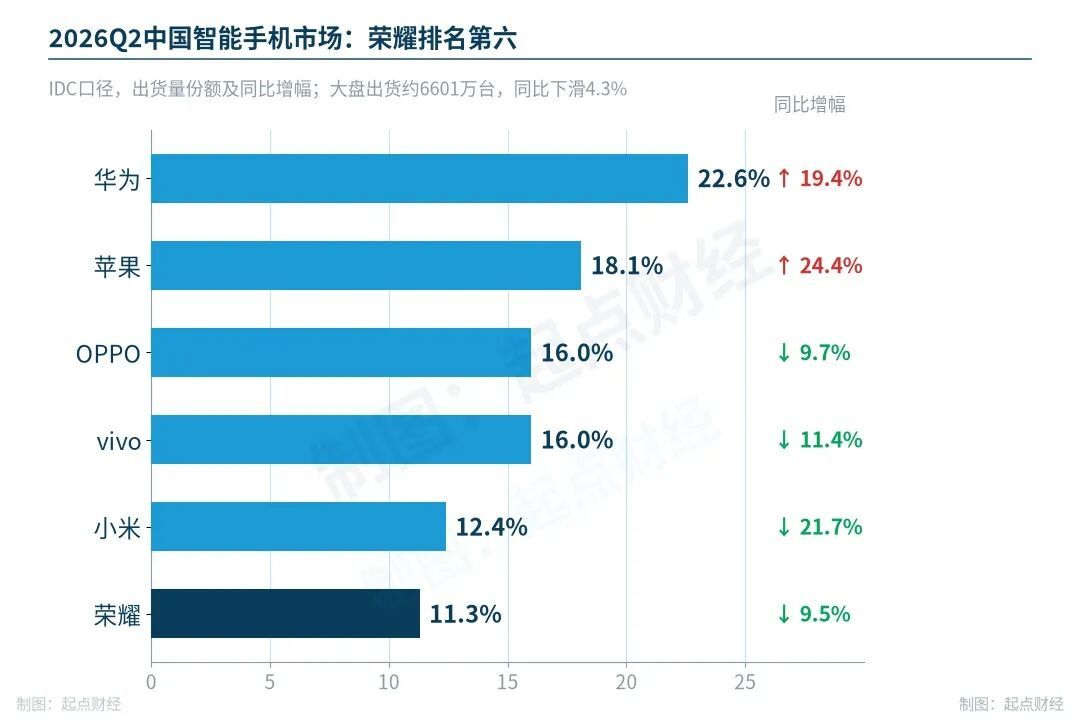
IDC数据显示,2026年第二季度中国智能手机出货约6601万台,同比下滑4.3%,连续五个季度收缩,存储芯片涨价和国补退坡让整个大盘寒意十足。
就在这样的市场里,华为份额22.6%、同比增长19.4%,苹果份额18.1%、同比增长24.4%,两家合计份额从一年前的33%升到41%。
而荣耀份额11.3%、同比下滑9.5%,排在华为、苹果、OPPO、vivo、小米之后,位列第六。
从国内第一到国内第六,荣耀只用了不到三年。
2026Q2中国智能手机市场格局
压力之下,2025年1月17日,执掌荣耀多年的灵魂人物赵明卸任CEO。
接任者李健2001年加入华为,从尼日利亚、加纳代表处一路做到欧洲片区总裁,加入荣耀前最后的职务是华为公司监事。
换帅换的还是一个华为人,这本身就是这段血缘最好的注脚。
李健上任后打出两张牌。
一张是战略:2025年3月的MWC大会上发布“阿尔法战略”,宣布从智能手机制造商转型为全球领先的AI终端生态公司,未来五年投入超100亿美元。
2025年荣耀研发投入占营收比重达11.5%,累计AI专利超过2100项,还拿出了Robot Phone机器人手机概念,旗下具身智能机器人“闪电”甚至在2026年4月的北京亦庄人形机器人半程马拉松上以50分26秒夺冠。
另一张是渠道:推行扁平化,砍掉代理商层级。
它在海外,活成了“不是华为”的样子
就在国内份额一路下滑的同时,荣耀在海外打出了一条完全相反的曲线。
2025年,荣耀全球发货量首次突破7100万台,同比增长9%,其中海外销量大涨47%,占比历史上第一次超过50%。
Omdia口径里,荣耀是2025年全球前十大手机厂商中增速第一的品牌,增速约11%。而在2021年初,荣耀海外出货占比还不足10%。
五年时间,海外从边角料变成了主粮仓。
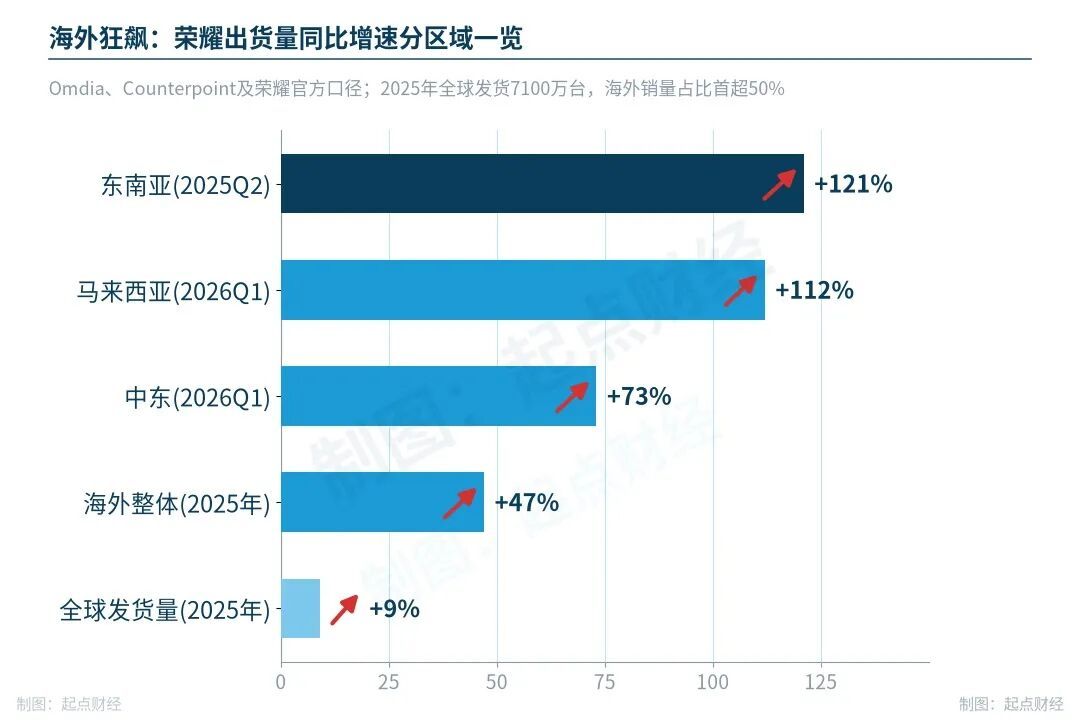
荣耀海外增速
分区域看,
东南亚市场2025年第二季度出货同比大增121%,单季首次突破100万台;2026年第一季度,马来西亚市场份额登顶、增速高达112%,把苹果和三星都压在身后;中东出货增长73%,排名第二。
拉美和中东非2025年出货双双突破千万台,欧洲市场全年出货380万部、首次跻身前五,欧洲折叠屏份额冲到34%、位居第二。
更难得的是结构:
荣耀海外主卖300至499美元的中高端机型,该价位段占其海外出货量的23%,在中国品牌中最高。
为什么海外能赢?
因为在东南亚、中东、拉美,消费者根本不在乎你和华为是什么关系,只认产品、价格和渠道。卸下“华为影子”这个包袱,荣耀反而能堂堂正正做自己。
这恰恰点破了荣耀最深的悖论:
在国内,它最大的资产是“像华为”,最大的负债也是“像华为”;
在海外,这个身份不存在,它反而自由了。

IPO答卷,和缩水三成的估值
把所有线索收到一起,就明白荣耀为什么急着上市。
它的控股股东深圳智信持股49.55%,实际控制人是深圳市国资委,23家股东里有中国移动、中国电信、京东方,还有当年掏钱救它的经销商们。这是一场始于自救的交易,而国资和财务投资人的核心诉求,是资本增值与退出。
但上市这条路走得并不顺。
按备案计划,辅导分三个阶段、最晚2026年3月完成。
结果3月节点过去没有动静,7月15日挂出第三期报告,7月30日已是第四期,募投方向至今仍是“目前仍存在的主要问题”。期间市场多次传出“荣耀IPO终止”,公司公开辟谣,但谁也说不准具体时间表。
估值的变化更耐人寻味:
独立时约2600亿元人民币,到胡润2025全球独角兽榜降到1700亿元,2026年最新一期微涨到1800亿元,比高点缩水约三成。
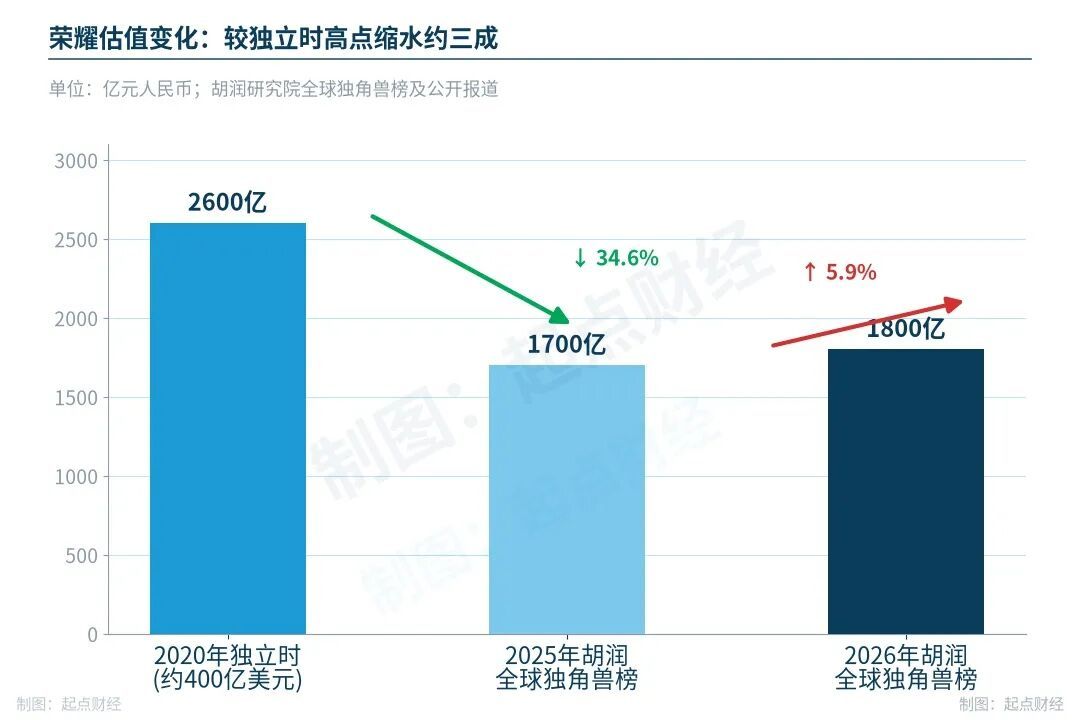
荣耀估值变化
一家年出货7100万台、海外占比过半的公司,为什么上市越走越慢?
因为资本市场要的是一个增长故事,而荣耀当下最真实的画像是:
国内承压、海外高增、AI故事还在烧钱。
它既不是那个“国内第一的高成长品牌”,也还不是那个“AI终端生态公司”。它卡在两个身份中间。
一则关于“我是谁”的寓言
评价荣耀,不能只看国内第六的排名。
它不是一场普通的商业剥离,而是地缘政治高压下的一次产业自救。
这五年,它其实一直在回答一个问题:
一家带着别人基因的公司,如何回答“我是谁”。
2020年,它的答案是活下去。
2023年,它的答案是成为最好的“华为”。
2026年,它还在寻找的答案,是做回荣耀自己。
任正非当年说,要做华为最强的竞争对手。
这句话,现在才真正开始兑现。
文章为作者独立观点,不代表联华证券-股票配资开户-正规配资开户观点
相关文章